Millésime, salons, fins de série, reprise, financement : le calendrier et les leviers concrets pour acheter sa moto neuve au meilleur prix.
Acheter une moto neuve au meilleur prix repose moins sur le talent de négociation que sur le calendrier. Fins de série au changement de millésime, périodes de salons, déstockage lié aux normes : les constructeurs concentrent leurs remises sur des fenêtres précises. Reprise, financement et extension de garantie complètent la marge de manœuvre.
Quand acheter sa moto neuve : le calendrier des remises
Le marché du deux-roues vit au rythme des millésimes. Les constructeurs dévoilent leurs nouveautés à l’automne, lors du salon EICMA de Milan organisé chaque année en novembre, puis les livrent en concession au fil de l’hiver. Ce cycle crée deux moments de tension sur les prix : la fin d’hiver, quand le millésime sortant doit céder la place, et la fin d’été, quand le réseau anticipe les annonces à venir.
Les salons jouent un rôle à part dans les offres constructeurs. Le Salon du 2 Roues de Lyon, rendez-vous de référence du secteur en France à la fin de l’hiver, sert de vitrine à des conditions spéciales valables quelques semaines : financement bonifié, équipement offert, prime de reprise majorée. Les journées portes ouvertes du printemps, organisées par les réseaux de concessionnaires, déclinent la même mécanique à l’échelle locale, souvent avec des essais à la clé.
| Période | Type d’offre dominante | Ce qui la déclenche |
|---|---|---|
| Janvier-février | Déstockage du millésime précédent | Les nouveautés annoncées à l’automne arrivent en concession |
| Février-mars | Conditions de salon : financement, équipement offert | Salon du 2 Roues de Lyon, lancements commerciaux |
| Avril-juin | Primes de reprise majorées | Pleine saison, la concurrence entre marques bat son plein |
| Septembre-octobre | Remises sur les fins de série | Le réseau libère la place avant les annonces d’EICMA |
| Novembre-décembre | Financement bonifié, gestes sur l’équipement | Basse saison, objectifs annuels à tenir |
Un dernier paramètre pèse sur la discussion : l’objectif commercial du vendeur. Une concession qui court après son volume trimestriel se montre plus souple dans les derniers jours du mois qu’au lendemain d’une clôture. Rien de systématique, mais la date de votre visite influe sur ce que le vendeur acceptera de lâcher.
Fins de série et déstockage : là où les baisses sont réelles
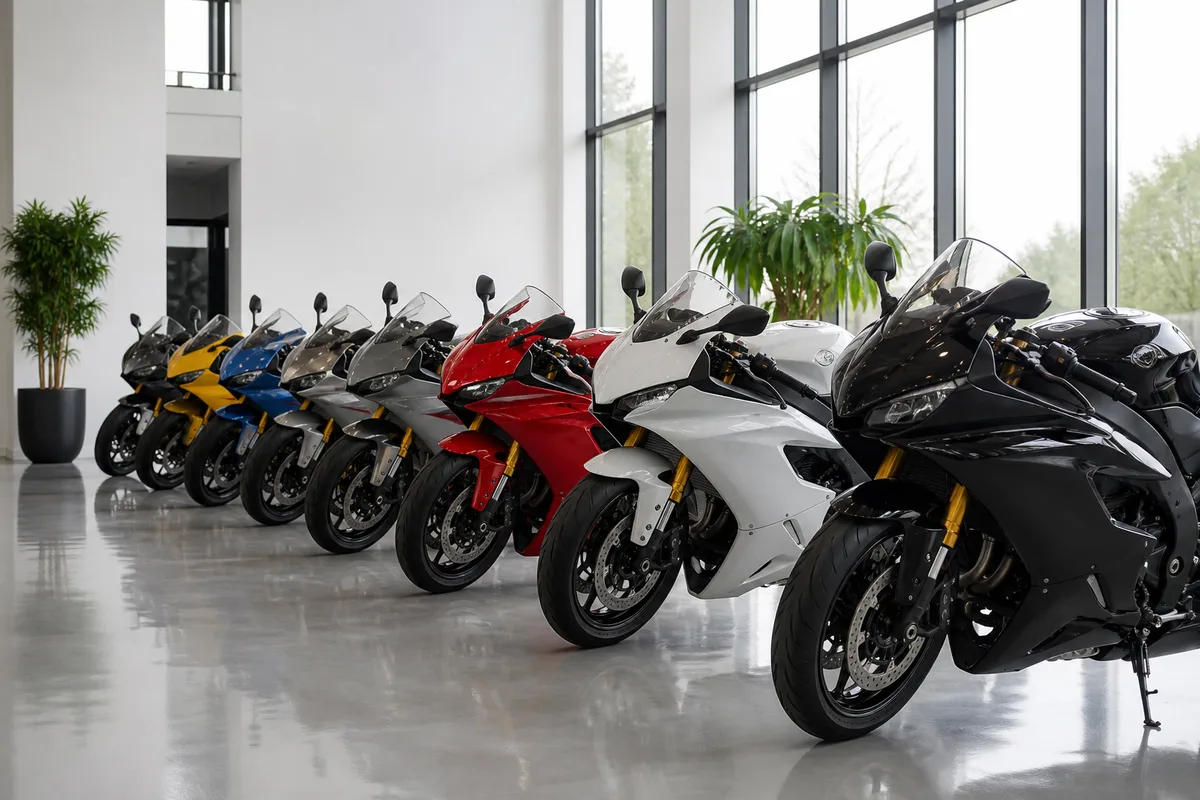
La fin de série reste la meilleure affaire du neuf. Une moto du millésime précédent, jamais immatriculée, se vend avec la garantie constructeur complète et une remise substantielle, parce qu’elle occupe un emplacement que la concession veut libérer. Un coloris différent ou une évolution mineure de l’électronique justifient rarement l’écart de prix avec le modèle qui la remplace.
Les évolutions réglementaires amplifient le phénomène. La norme antipollution Euro5+, exigée pour les motos neuves immatriculées dans l’Union européenne depuis janvier 2025, a poussé les réseaux à écouler les dernières machines homologuées sous l’ancienne norme à prix cassé. Chaque durcissement de norme rejoue ce scénario : les modèles conformes à l’ancien texte doivent trouver preneur avant la date butoir, et les étiquettes fondent à mesure qu’elle approche.
Les pages officielles des marques restent le point de départ le plus fiable pour repérer ces opérations : la rubrique Profiter des offres spéciales BMW Motorrad recense par exemple les conditions en cours sur la gamme du constructeur, du financement aux séries limitées. Arriver en concession avec ces informations en tête donne un point de comparaison objectif face au discours commercial.
Surveillez aussi les motos de démonstration. Affichées avec quelques centaines de kilomètres au compteur, elles se négocient sous le prix du neuf tout en conservant l’essentiel de la couverture constructeur. Vérifiez simplement la date de première immatriculation : la garantie court depuis cette date, pas depuis votre achat.
La reprise de votre ancienne machine : le second terrain de négociation
La prime de reprise figure parmi les opérations récurrentes des marques. Le principe : un montant ajouté à la valeur de votre ancienne moto lors de l’achat d’un modèle neuf, souvent réservé à certaines gammes ou à une période donnée. L’offre paraît généreuse sur le papier. Sauf que la valeur de base proposée pour votre machine peut être minorée d’autant, ce qui vide la prime de sa substance.
Le seul réflexe fiable : établir la valeur réelle de votre moto avant la visite. Croisez la cote publiée par la presse spécialisée avec les prix constatés sur les sites d’annonces entre particuliers, pour un modèle, un kilométrage et un état comparables. Armé de cette fourchette, vous jugez la proposition sur pièces. Une opération intéressante combine un prix de vente remisé et une valeur de reprise proche du marché. Si la concession gonfle l’un pour dégonfler l’autre, la vente directe à un particulier redevient la meilleure option, au prix d’un délai et de quelques formalités supplémentaires.
L’état de présentation pèse davantage que prévu. Une machine propre, révisée, vendue avec ses deux clés et un carnet d’entretien à jour s’évalue nettement mieux qu’une moto négligée. Rassemblez les factures d’atelier : elles documentent le suivi et crédibilisent votre estimation. Sur la durée de conservation de ces justificatifs, notre guide sur le temps de conservation des papiers fait le point.
Financement constructeur : lire les conditions avant le taux
Les taux promotionnels affichés en vitrine financent une partie du marketing des marques. Un taux réduit s’accompagne presque toujours de conditions : apport minimal, durée imposée, liste de modèles limitée aux références à écouler. Le taux seul ne dit rien du coût réel. Comparez le montant total dû, assurance emprunteur comprise, entre l’offre du constructeur et un crédit classique négocié auprès de votre banque.
Le crédit affecté, formule la plus répandue en concession, lie le prêt à l’achat. Cette architecture protège l’acheteur : l’article L312-19 du Code de la consommation ouvre quatorze jours pour revenir sur le crédit après la signature, et l’annulation du prêt emporte celle de la vente qu’il finançait. Le mécanisme diffère du régime applicable aux achats sur internet, détaillé dans notre article sur le droit de rétractation en ligne : une vente au comptant signée en concession, elle, n’ouvre aucun délai de réflexion.
La location avec option d’achat progresse sur le marché du deux-roues. Loyers inférieurs à une mensualité de crédit, machine récente sous garantie, mais kilométrage plafonné, frais de remise en état au retour et coût total supérieur en cas de levée d’option. Le raisonnement en coût mensuel complet, exposé dans notre méthode de calcul du budget mensuel d’un véhicule, se transpose directement à la moto : financement, assurance, équipement, entretien et pneumatiques forment le vrai chiffre à comparer entre deux solutions.
Extension de garantie et services : la remise qui ne dit pas son nom
Toute moto neuve vendue en France bénéficie de la garantie légale de conformité, fixée à deux ans par l’article L217-3 du Code de la consommation, en plus de la garantie commerciale du constructeur. L’extension proposée en option prolonge cette couverture commerciale d’une à plusieurs années. Facturée en temps normal, elle devient un cadeau récurrent en période de salon ou d’opération nationale, et c’est précisément ce qui en fait une monnaie d’échange.
Un vendeur ferme sur le prix acceptera plus volontiers d’offrir l’extension, le premier entretien ou un forfait d’équipement. La remise en nature préserve son tarif catalogue tout en améliorant votre opération. Hiérarchisez vos demandes : l’extension d’abord si vous comptez garder la machine longtemps, l’équipement ensuite, le pack entretien en dernier, à mettre en balance avec les tarifs d’un atelier indépendant.
Lisez le contrat d’extension avant de signer. Plafonds d’indemnisation, pièces exclues, obligation de faire réviser la machine dans le réseau : les conditions varient fortement d’une marque à l’autre. Une extension qui impose des révisions en concession à tarif plein peut coûter plus cher qu’elle ne couvre. Le casque et les gants homologués restant obligatoires à moto, un forfait équipement bien négocié représente une économie immédiate, parfois supérieure à la remise refusée sur le prix de la machine.
En concession : la méthode qui transforme l’offre en économie réelle
La préparation compte plus que le bagout. Cinq étapes, dans l’ordre.
- Fixez le budget total avant de choisir le modèle : machine, équipement homologué, assurance, carte grise et premier entretien.
- Relevez les opérations nationales en cours sur le site de la marque, avec leurs dates de fin et leurs conditions d’éligibilité.
- Établissez la valeur de votre machine actuelle si une reprise entre dans l’équation.
- Visitez deux concessions, si possible en fin de mois, et demandez à chacune une offre écrite détaillant prix, reprise, financement et services inclus.
- Comparez les propositions poste par poste, à tête reposée, hors de la concession.
L’offre écrite change le rapport de force. Un document daté et détaillé engage le vendeur sur chaque ligne et se compare objectivement avec celui de la concession voisine. Une promesse orale, elle, ne vaut plus rien le lendemain.
Reste la partie administrative. Le certificat d’immatriculation se demande entièrement en ligne, comme la plupart des formalités passées en revue dans notre guide des démarches administratives en ligne. Son coût varie selon la puissance de la machine et la région : intégrez-le au calcul dès le départ, au même titre que l’assurance, en suivant la logique de notre méthode pour gérer son budget mois par mois.
Prochaine étape : notez les dates du prochain salon et la fin du trimestre en cours, établissez la cote de votre machine actuelle et demandez une offre écrite à deux concessions. Trois heures de préparation, pour une économie qui se chiffre en centaines d’euros sur une moto neuve.